
La Comunidad autónoma de Extremadura acaba de aprobar (diciembre 2025) la creación del Registro de personas con especial vinculación a efectos del Impuesto sobre Sucesiones y Donaciones.
Se trata de dar un mejor trato a la hora de liquidar el impuesto de sucesiones y donaciones cuando quien hereda o recibe del donante (donatario) una propiedad, valores mobiliarios o cantidad de dinero líquida no es estrictamente cónyuge, hijo o padre de la persona que fallece o dona en vida.
Con esta medida se trata de asimilar a las parejas de hecho y sus ascendientes y descendientes que convivieran con el fallecido o donante a las anteriores figuras.
El «mejor trato» del que hablo más arriba consiste en reducciones sobre la base liquidable del Impuesto de Sucesiones y Donaciones de Extremadura iguales para todos los que convivieran con el fallecido o donante.
Pero para poder obtener este mejor trato fiscal, es necesario que la persona que el interesado en donar o preocupado por su sucesión una vez fallecido, registre a estas personas en un registro administrativo extremeño: el Registro de personas con especial vinculación en sucesiones y donaciones.
La sucesión y la donación en España
En nuestro país, cuando alguien hereda riqueza de un fallecido (incluye el cobro de un seguro de vida) o la recibe por donación en vida el fisco asume que tienes un enriquecimiento por el que debes pagar un impuesto que contribuya a las arcas públicas.
El cálculo de este tributo se desarrolla por la Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones, que trata de que el impuesto grave menos a los herederos y donatarios más próximos a la persona fallecida o donante.
En la actualidad la gestión íntegra de este impuesto está en manos de las Comunidades autónomas, razón por la cual, Extremadura ha aprobado la mejora que te comento aquí.
Bases imponible y liquidable
El artículo 9 de esta ley detalla lo que incluye la base imponible (valoración en euros de los bienes y derechos de la persona que muere o dona).
Sobre este montante se aplican una serie de deducciones (cargas y deudas deducibles) y reducciones en función del parentesco, para obtener la base liquidable (valoración final tras aplicar deducciones y reducciones, sobre la que se calcula el tipo impositivo).
Reducciones del artículo 20
Pues bien, el artículo 20 a) del citado impuesto distingue las reducciones a las que herederos y donatarios tienen derecho en función de su parentesco con el fallecido o donante.
Lo hace distinguiendo 4 grupos de personas:
Grupo I: adquisiciones por descendientes y adoptados menores de veintiún años, 15.956,87 euros, más 3.990,72 euros por cada año menos de veintiuno que tenga el causahabiente, sin que la reducción pueda exceder de 47.858,59 euros.
Grupo II: adquisiciones por descendientes y adoptados de veintiuno o más años, cónyuges, ascendientes y adoptantes, 15.956,87 euros.
Grupo III: adquisiciones por colaterales de segundo y tercer grado, ascendientes y descendientes por afinidad, 7.993,46 euros.
Grupo IV: en las adquisiciones por colaterales de cuarto grado, grados más distantes y extraños, no habrá lugar a reducción.
Como se puede ver, la anterior redacción deja fuera de las reducciones de los Grupos I y II (las más sustanciosas) a parejas de hecho, sus descendientes y ascendientes que convivan con la persona que pueda fallecer o que done.
Mejoras en Extremadura
Ahora, con la aprobación del Decreto 179/2025, el gobierno extremeño pretende que las personas asimilables a las personas de los Grupos I y II se beneficien de las mismas reducciones en el impuesto.
A estas personas, el nuevo Decreto extremeño las denomina «personas con especial vinculación» y crea un registro específico para ellas donde el interesado puede inscribirlas antes de fallecer o donar en vida su patrimonio, valores, dinero, etc:
Personas con especial vinculación
Son personas con especial vinculación (artículo 2.1. del Decreto 179/2025):
a) Los descendientes de la persona con la que el causante mantenía o hubiera mantenido un vínculo matrimonial o de pareja de hecho.
b) Las personas que mantengan o hubieran mantenido un vínculo matrimonial o de pareja de hecho con un ascendiente del causante.
c) Las personas que acrediten convivencia efectiva durante los tres últimos años de vida del causante y siempre que entre ellas no exista o haya existido un vínculo laboral o de prestación de servicios relacionado con las tareas domésticas en el ámbito del hogar o de ayuda, cuidado o asistencia en el entorno familiar. En este caso, el número de convivientes no podrá exceder de cuatro.
Registro de personas con especial vinculación
El Registro autonómico de personas con especial vinculación en Extremadura tiene como objetivos (artículo 3) tener identificados a los causahabientes que el futuro causante antes de fallecer de cara a obtener mejores reducciones en el Impuesto de Sucesiones y Donaciones (los asimila a los de los Grupos I y II).
Es decir:
La identificación de la vinculación de los causahabientes con el solicitante.
El conocimiento de la fecha de solicitud de la inscripción de alta o baja en el registro y de la resolución que las acuerde.
AnuncioLa extensión a las personas inscritas, a la fecha de devengo del impuesto, de los beneficios fiscales que se encuentren vigentes en la normativa autonómica en relación con el Impuesto sobre Sucesiones y Donaciones para los grupos I y II de parentesco, siempre que cumplan los requisitos legal y reglamentariamente exigidos.
Quién hace la inscripción
Es la persona que prevea fallecer o donar la que debe comunicar al Registro las personas concretas que declara que conviven con él (o han convivido) y que, sin ser cónyuges, hijos o adoptados o ascendientes, desea se beneficien de ese mejor trato que tienen estos últimos en el Impuesto de Sucesiones y Donaciones.
La inscripción es voluntaria, se hace antes de fallecer rellenando un formulario y presentando el NIF del interesado y se puede revocar en todo momento antes del fallecimiento:
La inscripción tiene carácter voluntario y se realizará únicamente a instancia del futuro causante de la sucesión, mediante la presentación de una solicitud dirigida al órgano competente.
Dónde se presenta
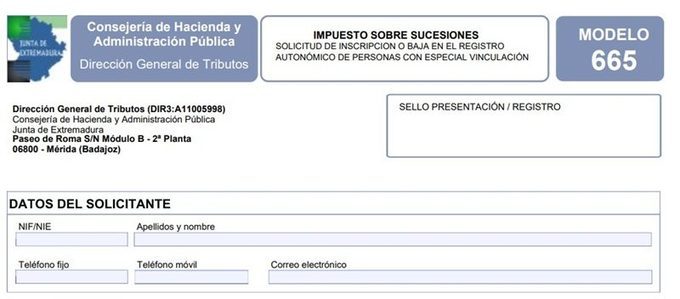
El formulario de solicitud (modelo 665) lo puedes presentar online o presencialmente en las Oficinas de Asistencia a la Ciudadanía extremeñas.
Este formulario se usa tanto para inscribir a los beneficiarios como para darlos de baja en un momento posterior, si ese es el deseo del causante interesado.
En la parte superior se ponen los datos de la persona solicitante (quien quiere dejar cubierta a su pareja de hecho y sus convivientes no hijos ni cónyuge). Son su nombre, apellidos, NIF, sexo, teléfono fijo, teléfono móvil y correo electrónico.
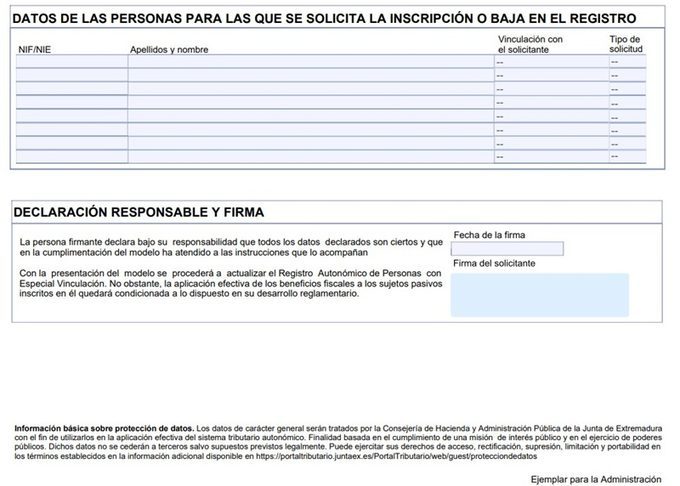
Y más abajo se pone la relación de personas a las que se desea «cubrir» en caso de fallecer, cara a obtener las mismas reducciones en el Impuesto de Sucesiones, que el cónyuge o hijos (biológicos y adoptados).
Fallecido el interesado
Cuando fallezca la persona que promovió la inscripción en el Registro, las personas por él inscritas podrán aplicarse los mismos beneficios fiscales vigentes en ese momento para los sujetos pasivos clasificados en los grupos I y II de parentesco del Impuesto sobre sucesiones.
Pero es necesario que estas personas inscritas «tengan la condición de causahabientes en la herencia» del fallecido y que acrediten la especial vinculación con el causante a la fecha del devengo.
Cómo se demuestra ser persona de especial vinculación
Los causahabientes inscritos en el Registro Autonómico de Personas con Especial Vinculación deberán acreditar ante la oficina competente para la gestión del impuesto la especial vinculación con el causante a fin de que le sean aplicados los beneficios fiscales citados.
Descendientes de la persona con la que el causante mantenía o hubiera mantenido un vínculo matrimonial o de pareja de hecho
Certificado expedido por el Registro civil que acredite la existencia de un vínculo matrimonial entre el causante y el ascendiente del sujeto pasivo.
En el caso de parejas de hecho, certificado que acredite la inscripción en alguno de los registros específicos existentes en cualquier estado miembro de la Unión Europea, del Espacio Económico Europeo, de las Comunidades Autónomas o de los Ayuntamientos del lugar de residencia o documento público en el que conste la constitución de dicha pareja.
Libro de familia o certificado expedido por el Registro civil en el que se acredite la relación de parentesco entre el sujeto pasivo y el cónyuge o pareja de hecho del causante.
Personas que mantengan o hubieran mantenido un vínculo matrimonial o de pareja de hecho con un ascendiente del causante
Certificado del Registro civil que demuestre el vínculo matrimonial entre el sujeto pasivo y el ascendiente del causante.
Las parejas de hecho, certificado que acredite la inscripción en alguno de los registros específicos existentes en cualquier estado miembro de la Unión Europea, del Espacio Económico Europeo, de las Comunidades Autónomas o de los Ayuntamientos del lugar de residencia o documento público en el que conste la constitución de dicha pareja.
Libro de familia o certificado expedido por el Registro civil en el que se acredite la relación de parentesco entre el causante y el ascendiente casado o pareja de hecho del sujeto pasivo.
Las personas que acrediten convivencia efectiva durante los tres últimos años de vida del causante
En cuanto a las personas que acrediten convivencia efectiva durante los tres últimos años de vida del causante y siempre que entre ellas no exista o haya existido un vínculo laboral o de prestación de servicios relacionado con las tareas domésticas en el ámbito del hogar o de ayuda, cuidado o asistencia en el entorno familiar. En este caso, el número de convivientes no podrá exceder de cuatro.
Certificado del Ayuntamiento de residencia habitual que acredite la convivencia efectiva del sujeto pasivo con el causante durante los tres últimos años de vida de éste.
Este certificado debe acreditar la identidad y número de personas que conviven en un mismo domicilio, haciendo constar, para cada una de ellas la fecha de inicio y fin de dicha convivencia.
El plazo exigido de tres años de convivencia con el causante serán los inmediatamente anteriores a la fecha de fallecimiento, computándose de fecha a fecha.
Organismo responsable
Consejería de Hacienda y Administración Pública
Dirección General de Tributos
Servicio de Gestión y Coordinación Tributaria
Paseo de Roma, s/n
06800 Mérida (Badajoz)
Normativa relacionada
Es normativa que regula las sucesiones y donaciones en Extremadura.
- Decreto 179/2025, de 16 de diciembre, por el que se establece la organización y funcionamiento del Registro autonómico de personas con especial vinculación a efectos del Impuesto sobre Sucesiones y Donaciones (DOE de 22 de diciembre de 2025).
- Decreto Legislativo 1/2018, de 10 de abril, por el que se aprueba el texto refundido de las disposiciones legales de la Comunidad Autónoma de Extremadura en materia de tributos cedidos por el Estado.
- Ley 29/1987, de 18 de diciembre, del Impuesto sobre Sucesiones y Donaciones (ver online).
Sin comentarios